آخر الأخبار
جهة طنجة – تطوان – الحسيمة تستقطب عُشر الاستثمارات العمومية بالمغرب لكنها غارقة في التفاوت المجالي.. هل تعكس الأرقام الواقع الاقتصادي الحقيقي للمنطقة؟
العديد من أقاليمها ما زالت تعاني البطالة والهشاشة والهشاشة الاجتماعية.. و20 مليار درهم استثمارات مستقبلية
تستعد جهة طنجة-تطوان-الحسيمة لاستقبال استثمارات بقيمة20,67 مليار درهم خلال سنة 2027، في إطار البرامج الاستثمارية للمؤسسات والمقاولات العمومية الواردة في الوثائق المرفقة بمشروع قانون المالية للسنة المقبلة، وهو رقم يضع الجهة ضمن المجالات الترابية الرئيسية المستفيدة من المجهود الاستثماري الوطني.
لكنَّ هذا الرقم يكشف في الوقت نفسه عن تراجع مرتقب مقارنة بالسنة الجارية، رغم استمرار المشاريع الكبرى المرتبطة بالبنيات التحتية والنقل والصناعة والخِدْمات، وما تتمتع به المنطقة من موقع جغرافي استراتيجي عند ملتقى البحر الأبيض المتوسط والمحيط الأطلسي، وعلى مقربة من الأسواق الأوروبية.
وتطرح هذه المعطيات تساؤلات بشأن مدى تناسب حصة الجهة من الاستثمارات العمومية مع وزنها في الاقتصاد الوطني، وقدرتها على استقطاب الرساميل الخاصة، خصوصًا أنَّها تحوَّلت «خلال العقدين الأخيرين» إلى أحد أهم الأقطاب الصناعية واللوجستية بالمملكة، بفضل ميناء طنجة المتوسط والمنظومات الصناعية المرتبطة بالسيارات والنسيج والصناعات الغذائية، إلى جانب شبكة الطرق السيارة والسكك الحديدية والخط فائق السرعة.
لكنَّ تقييم هذا الموقع يتطلب التمييز بين الاستثمارات العمومية المبرمجة، والاستثمارات الخاصة المنجزة، والقيمة الاقتصادية الفعلية التي تنتجها الجهة، فضلًا عن توزيع هذه المكاسب بين أقاليمها ومدنها.
*استثمارات 2027.. المرتبة الرابعة وطنيًا وتراجع يقارب 10%
تكشف معطيات التقرير بشأن المؤسسات والمقاولات العمومية، المرفق بمشروع قانون المالية لسنة 2027، أنَّ جهة طنجة – تطوان – الحسيمة ستستحوذ على نحو 9,9% من الاستثمارات المرتقبة لهذه المؤسسات، والبالغة وطنيا 209,16 مليار درهم، دون احتساب استثمارات صندوق محمد السادس للاستثمار، مما يمنح الجهة المرتبة الرابعة وطنيًّا، خلف الدار البيضاء – سطات، والرباط – سلا – القنيطرة، ومراكش – آسفي، وفق الأرقام التي نشرتها وزارة الاقتصاد والمالية والنجاعة العمومية ضمن وثائق المشروع.
وتشير المقارنة مع سنة 2026 إلى أنَّ الاستثمارات المتوقّعة بالجهة ستتراجع بنسبة 9,4%، بعدما كانت في حدود 22,81 مليار درهم، أي بانخفاض يقارب 2,14 مليار درهم، وهو تراجع يفوق بكثير الانخفاض المسجل على المستوى الوطني؛ حيث ستنتقل الاستثمارات الإجمالية للمؤسسات والمقاولات العمومية من 209,64 مليار درهم إلى 209,16 مليار درهم، بما يعادل تراجعًا محدودًا لا يتجاوز 0,23%.
ويبرز هذا التطوُّر اختلاف المسارات الاستثمارية بين الجهات الأربع الأولى، إذ ستُحافظ الدار البيضاء-سطات على الصدارة باستثمارات تناهز 64,85 مليار درهم، رغم انخفاضها بنسبة 5,2%، فيما ستُعزّز الرباط-سل-القنيطرة موقعها الثاني بارتفاع استثماراتها بنسبة 3,7%، لتصل إلى 36,71 مليار درهم، في حين ستتراجع استثمارات مراكش-آسفي بنسبة 13,8%، لتستقر عند 23,56 مليار درهم.
ورغم حفاظ الجهة على موقعها ضمن الجهات الأربع الأكثر استقطابًا للاستثمارات العمومية، فإنَّ حصتها من المجموع الوطني ستنخفض من نحو 10,9% سنة 2026 إلى 9,9% سنة 2027، بالتزامن مع تراجع الحصة المجمعة للجهات الأربع من 73,4% إلى 69,7%، ما يعكس توجهًا نسبيًّا نحو إعادة توزيع الاستثمارات على مجالات ترابية أخرى.
وتُؤكّد هذه القراءة الارتفاعات المرتقبة في جهات الشرق بنسبة 31,4%، ودرعة – تافيلالت بنسبة 17,7%، وفاس – مكناس بنسبة 17,2%، لكنَّ هذه التحوُّلات لا تكفي وحدها للحكم على تراجع الجاذبية الاقتصادية لجهة طنجة-تطوان-الحسيمة، بالنظر إلى أن الأرقام تخص الاستثمارات العمومية المبرمجة، ولا تشمل مجموع المشاريع الخاصة أو الاستثمارات الأجنبية، كما أنَّ تراجع الاعتمادات قد يرتبط بجدولة المشاريع أو استكمال مراحل من أوراش سابقة.
ويكشف التقرير أيضًا عن تركيز أكثر من 78% من الاستثمارات العمومية لدى تسعة فاعلين رئيسيين، يتقدمهم قطاع الشركات الجهوية متعددة الخِدْمات باستثمارات تبلغ 39,6 مليار درهم، والمكتب الشريف للفوسفاط بقيمة 31,31 مليار درهم، والمكتب الوطني للسكك الحديدية بقيمة 29,02 مليار درهم، وهي برامج وطنية تختلف استفادة الجهات منها بحسب مواقعها وطبيعة البنيات المستهدفة، مما يجعل تحديد نصيب جهة طنجة من كل مؤسسة ضروريًّا لتقييم طبيعة الاستثمارات الموجهة إليها.
*سنوات من التوسع الصناعي..مـــن الاستثمـــارات الكـبـــرى إلـى المساهمة في الثروة الوطنية
لفهم موقع جهة طنجة – تطوان – الحسيمة ضمن الخريطة الاستثمارية، لا بُدَّ من العودة إلى التحوُّلات الاقتصادية التي شهدتها خلال العقدين الماضيين، التي ارتبطت خصوصًا بإطلاق المركب المينائي طنجة المتوسط، ثم استقرار مصنع رونو بملوسة، وتوسُّع المناطق الصناعية واللوجستية، إلى جانب تطوير شبكة النقل الطرقي والسككي، وهي مشاريع أسهمت في تحويل شمال المملكة من مجال يعتمد بدرجة مهمة على التجارة والخِدْمات والسياحة إلى قطب صناعي متكامل نسبيًّا.
وتظهر الحسابات الجهوية الصادرة عن المندوبية السامية للتخطيط أنَّ الجهة أصبحت ثالث أكبر مساهم في الناتج الداخلي الخام الوطني، بحصة بلغت 10,7% سنة 2024، خلف الدار البيضاء – سطات التي أسهمت بنسبة 32,3%، والرباط-سلا-القنيطرة بنسبة 15,5%، ومتقدمة على مراكش – آسفي التي بلغت مساهمتها 8,7%، وفاس – مكناس بنسبة 8,2%.
وتكتسي هذه المقارنة أهمية خاصة؛ لأنها تظهر أن الجهة تُسهم في إنتاج الثروة الوطنية بنسبة أعلى من حصتها المرتقبة من استثمارات المؤسسات والمقاولات العمومية سنة 2027، بفارق يقارب 0,8%، مع ضرورة الانتباه إلى اختلاف طبيعة المؤشرين والفترة المرجعية لكل منهما، إذ يتعلق الأول بالقيمة المضافة المنتجة خلال سنة 2024، بينما يقيس الثاني الاعتمادات الاستثمارية العمومية المتوقعة بعد ثلاث سنوات.
وكانت الجهة قد سجلت “خلال سنة 2023” نموًا اقتصاديًّا بنسبة 4,9%، متجاوزة المتوسط الوطني البالغ 3,7%، وفق المندوبية السامية للتخطيط، التي ربطت هذا الأداء أساسًا بتطوُّر الصناعات التحويلية والخِدْمات، مما يعكس التحوُّل التدريجي في بنيتها الإنتاجية، واتِّساع دور الأنشطة الصناعية واللوجستية في دعم نموها الاقتصادي.
ويُشكّل ميناء طنجة المتوسط أحد أبرز المؤشرات على هذا التحوُّل، بعدما أصبح مركزًا رئيسيًّا للتجارة الدولية وربط سلاسل التوريد الصناعية بالأسواق الخارجية، إذ تظهر معطيات مجموعة طنجة المتوسط لسنة 2025 أن المركب عالج نحو 12,42 مليون حاوية مكافئة لعشرين قدمًا، إلى جانب عبور أكثر من 562 ألف شاحنة للنقل الدولي، وهو نشاط يعكس حجم المبادلات التجارية التي تمرُّ عبر البوابة البحرية الشمالية للمملكة.
وعلى المستوى الصناعي، تشير معطيات المجموعة نفسها إلى احتضان منظومتها الاقتصادية نحو 1500 فاعل، وتحقيق المقاولات المستقرة بمناطقها رقم معاملات إجماليا بلغ 188 مليار درهم خلال سنة 2025، فضلًا عن إنتاج أكثر من 327 ألف سيارة بمصنع رونو، وتصدير نحو 127 ألف سيارة من إنتاج ستيلانتيس عبر المنظومة المينائية، وهي أرقام تبرز حجم الترابط بين النشاط الصناعي والبنية اللوجستية، وإن كانت لا تعني أن مجموع هذه القيمة الاقتصادية ينتج داخل حدود الجهة وحدها.
وتُوضّح هذه المؤشرات أن تطور الاقتصاد الجهوي لم يعد مرتبطًا فقط بحجم الاستثمارات العمومية السنوية، بل أصبح يستند أيضًا إلى رصيد تراكمي من التجهيزات والمنشآت الصناعية والاستثمارات الخاصة، التي تُسهم في توليد القيمة المضافة والصادرات وفرص الشغل، لكنَّ هذا النموذج يطرح بدوره تحدِّيات تتعلق بمدى إدماج المقاولات المحلية الصغيرة والمتوسطة في سلاسل الإنتاج، وقدرتها على الاستفادة من الطلب الذي تخلقه الشركات الصناعية الكبرى.
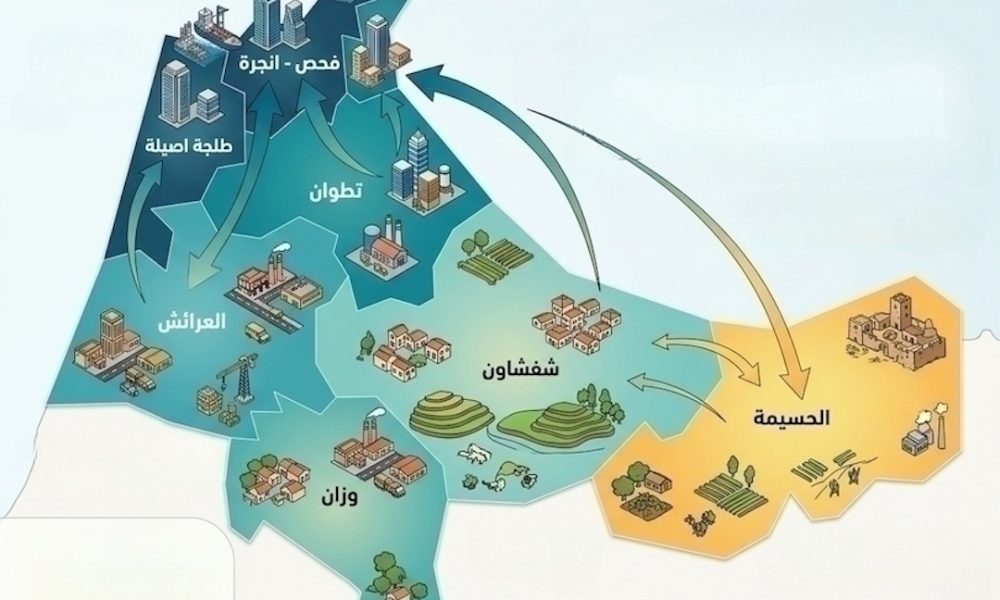
كما أن تمركز الأنشطة الصناعية واللوجستية في محور طنجة – القصر الصغير – ملوسة، مقابل اختلاف مستويات التجهيز والنشاط الاقتصادي في تطوان والحسيمة وشفشاون ووزان والعرائش والفحص أنجرة، يطرح مسألة التوازن المجالي داخل الجهة، ومدى انتقال المكاسب الاقتصادية الناتجة عن المشاريع الكبرى إلى مختلف الأقاليم، بدل اقتصار تأثيرها المباشر في المناطق الأقرب إلى الميناء والمنصات الصناعية.
*الموقع الاستراتيجي والبنيات التحتية.. هل تحصل الجهة على استثمارات تناسب إمكاناتها؟
تتمتع جهة طنجة – تطوان – الحسيمة بموقع جغرافي يصعب فصله عن موقع المغرب في التجارة الدولية، فهي تشرف على واجهتين بحريتين، وتُوجد على مقربة من جنوب أوروبا، وتحتضن أحد أهمّ الموانئ المتوسطية، فضلا عن ارتباطها بشبكة الطرق السيارة والقطار فائق السرعة والمطارات، وهي عوامل تمنحها مزايا تنافسية في استقطاب الصناعات الموجهة للتصدير، خصوصًا الأنشطة التي تعتمد على سرعة التسليم وتقليص تكاليف النقل والاندماج في سلاسل القيمة الأوروبية.
ومن هذه الزاوية، تبدو حصة 9,9% من الاستثمارات العمومية الوطنية أقل نسبيًّا من مساهمة الجهة في الناتج الداخلي الخام، لكنَّها لا تُشكّل بالضرورة مؤشرًا على ضعف الاستثمار فيها؛ لأن الاقتصاد الجهوي يستفيد كذلك من استثمارات الشركات الخاصة والمشاريع الصناعية الأجنبية، كما أنَّ توزيع الاستثمار العمومي لا يخضع حصريًّا للوزن الاقتصادي الحالي، بل يرتبط أيضًا بالحاجيات الاجتماعية والتجهيزية وبأهداف تقليص الفوارق بين الجهات.
ويطرح هذا الواقع سؤالًا يتعلق بطبيعة الاستثمارات أكثر من حجمها؛ إذ إنَّ الأولوية بالنسبة إلى جهة راكمت تجهيزات كبرى في النقل والصناعة قد لا تكون بالضرورة مضاعفة المشاريع الضخمة، بقدر ما تتمثّل في تحسين مردودية البنيات القائمة، وتطوير الربط بين المناطق الصناعية والموانئ والمراكز الحضرية، وتوفير العقار الصناعي المجهز، وتعزيز خِدْمات الماء والكهرباء والتطهير، بما يسمح باستقبال أنشطة إنتاجية جديدة ذات قيمة مضافة أعلى.
وتبرز كذلك أهمية الاستثمار في الرأسمال البشري، خصوصًا التكوين المهني والهندسي والتخصصات المرتبطة بصناعة السيارات والإلكترونيات واللوجستيك والرقمنة، حتى لا يقتصر دور الجهة على استقبال وحدات الإنتاج والتجميع، بل يمتدّ إلى البحث والتطوير والهندسة والخِدْمات الصناعية المتقدمة، وهي مجالات يمكن أن ترفع مساهمتها في الثروة الوطنية دون أن يرتبط ذلك بالضرورة بزيادة مماثلة في حجم الاستثمارات المادية.
وعلى المستوى الترابي، يظلُّ توسيع دائرة الاستفادة من الدينامية الاقتصادية تحديًّا أساسيًّا، خصوصًا عبر تحسين الربط الطرقي واللوجستي مع الأقاليم الأقل اندماجًا في المحور الصناعي الرئيسي، ودعم الاستثمار السياحي والفلاحي والصناعات الغذائية والخِدْمات، بما يسمح بتنويع القاعدة الاقتصادية وتخفيف التفاوت بين المراكز الساحلية الكبرى والمناطق الداخلية والجبلية.
ويكتسي هذا التوجّه أهمية إضافية بالنظر إلى التحوُّلات التي يعرفها الاقتصاد الدولي؛ حيث أصبحت المنافسة على الاستثمارات الصناعية مرتبطة “إلى جانب الموقع وتكاليف الإنتاج، بتوفر الطاقة منخفضة الكربون والموارد المائية والمهارات التقنية واستقرار سلاسل الإمداد” وهي عوامل تستدعي توجيه جزءٍ من المجهود الاستثماري نحو رفع قدرة الجهة على التكيف مع المتطلبات الجديدة للأسواق الأوروبية والدولية.
كما أنَّ قياس فعالية الاستثمارات العمومية يستوجب تجاوز المقارنة السنوية بين الاعتمادات المبرمجة، والانتقال إلى تتبع نسب الإنجاز الفعلي وآثار المشاريع على التشغيل والقيمة المضافة والإنتاجية وجودة الخِدْمات، مع إتاحة توزيع أكثر تفصيلًا للاستثمارات بحسب الأقاليم والقطاعات والمؤسسات المنفذة، حتى يمكن تحديد المجالات التي تستفيد من الإنفاق العمومي، وتلك التي لا تزال تحتاج إلى تدخلات إضافية.
وفي المحصلة، تكشف معطيات مشروع قانون المالية لسنة 2027 عن وضع اقتصادي مزدوج للجهة، فهي تحتلُّ المرتبة الثالثة وطنيًّا في إنتاج الثروة وفق الحسابات الجهوية لسنة 2024، لكنها تأتي رابعة من حيث الاستثمارات المتوقعة للمؤسسات والمقاولات العمومية، مع تسجيل انخفاض ملحوظ في هذه الاستثمارات مقارنة بسنة 2026، وهو تفاوت لا يسمح وحده باستخلاص وجود اختلال في توزيع الموارد، لكنَّه يفتح النقاش عن مدى قدرة السياسات الاستثمارية على مواكبة الوزن الاقتصادي للجهة، وتعزيز تنافسيتها، وضمان استفادة مختلف أقاليمها من النمو الذي تقوده مراكزها الصناعية واللوجستية.
*التفاوت المجالي.. استثمارات ضخمة لا تنهي تحديات البطالة والهشاشة الاجتماعية
رغم المكانة المتقدمة التي تحتلها جهة طنجة – تطوان – الحسيمة في الاقتصاد الوطني، فإنَّ توزيع ثمار النمو والاستثمارات بين أقاليمها لا يزال يطرح تحدِّيات مرتبطة بالتفاوتات المجالية والاجتماعية، إذ تتركز أبرز المشاريع الصناعية واللوجستية في محور طنجة – القصر الصغير – ملوسة، بينما تواجه مناطق أخرى صعوبات في خلق فرص الشغل واستقطاب الأنشطة الإنتاجية، مما يجعل الوزن الاقتصادي الإجمالي للجهة غير كافٍ لقياس مستوى التنمية الذي تستفيد منه مختلف فئات ساكنتها.
وتبرز هذه المفارقة في إقليم الفحص أنجرة، الذي يحتضن المركب المينائي طنجة المتوسط ومناطق صناعية ولوجستية تستقطب استثمارات بمليارات الدراهم، لكنَّ وجود هذه المنشآت لا يعني بالضرورة استفادة جميع الجماعات القروية المحيطة بها بالقدر نفسه من فرص التشغيل والخِدْمات والتجهيزات، خصوصًا أنَّ جزءا من الوظائف يرتبط بكفاءات تقنية ومهنية محددة، كما أنَّ النشاط الاقتصادي للميناء يمتدُّ إلى شبكة واسعة من المقاولات خارج الإقليم، ما يطرح إشكالية تعزيز الإدماج الاقتصادي للساكنة المحلية.
وفي الحسيمة، لا تزال تحدِّيات التشغيل وتنويع القاعدة الإنتاجية مطروحة، رغم المشاريع المرتبطة بالتأهيل الحضري والبنيات التحتية والسياحة والصيد البحري؛ حيث يظلُّ الاقتصاد المحلي محتاجًا إلى استثمارات منتجة قادرة على توفير فرص عمل مستدامة، خصوصًا للشباب وحاملي الشهادات، وتقليص الاعتماد على الأنشطة الموسمية والخِدْمات، وهي تحدِّيات تتقاطع مع وضعية مناطق أخرى بالجهة، مثل: شفشاون، ووزان؛ حيث تفرض الطبيعة الجغرافية وضعف النسيج الصناعي قيودًا إضافيةً على التنمية الاقتصادية.
أما تطوان وعمالة المضيق – الفنيدق، فتواجهان تحدِّيات خاصة ترتبط بالتحوُّلات التي شهدها الاقتصاد المحلي عقب توقف أنشطة التهريب المعيشي عبر المعابر الحدودية مع سبتة، وما ترتب عنها من فقدان مصادر دخل بالنسبة إلى فئات كانت تعتمد على التجارة الحدودية، رغم إطلاق برامج لدعم الأنشطة الاقتصادية البديلة، وقد أعادت أحداث أواخر يوليوز 2026، التي شهدت محاولات جماعية للهجرة نحو سبتة، تسليط الضوء على الضغوط الاجتماعية وتطلعات الشباب إلى فرص اقتصادية أفضل، مع ضرورة التمييز بين العوامل الاقتصادية والاجتماعية وغيرها من الدوافع المرتبطة بالهجرة.
ويطرح هذا الواقع مسألة قياس الأثر الاجتماعي للاستثمارات، وليس الاكتفاء بحجم الاعتمادات المالية أو عدد المشاريع المنجزة، إذ إنَّ تحقيق تنمية أكثر توازنًا يقتضي توجيه استثمارات إضافية نحو الأقاليم الأقل استفادة من الدينامية الصناعية، وتحسين الربط بينها وبين المراكز الاقتصادية الكبرى، ودعم المقاولات الصغيرة والمتوسطة والتكوين المهني الملائم لحاجيات سوق الشغل، بما يسمح بتحويل النمو الاقتصادي الذي تحققه الجهة إلى فرص تشغيل وتحسُّن ملموس في ظروف عيش الساكنة، ويقلص الفوارق بين المجالات المستفيدة مباشرة من المشاريع الكبرى وباقي المناطق.